Реферальні програми: як працюють бонуси за друзів і як відрізнити піраміду
Коротко
- Реферальна програма — це коли компанія платить тобі за нового клієнта, якого ти привів за особистим посиланням чи кодом. Платить сама компанія з рекламного бюджету, а не твій друг.
- Чесні програми в Україні є в банків: monobank — по 100 грн тобі й другові, ПриватБанк — по 150 грн, ПУМБ — по 100–300 грн. Свої програми мають Bolt, Clickworker, ySense, Fiverr, Payoneer.
- Заробіток невеликий: це бонус до основного доходу, а не професія.
- Головна відмінність від піраміди: ти нічого не платиш за участь, а винагорода йде за реальний продукт. Якщо просять «внесок за вхід» — це піраміда, яку прямо забороняє закон.
- Реферальні бонуси — це дохід. Українські банки утримують податки самі, бонуси від іноземних сервісів треба декларувати.
Ти точно бачив у застосунку банку кнопку «Запросити друга» або чув «скинь свій промокод, отримаємо обоє». Це реферальні програми. Вони чесно працюють, але навколо них багато міфів і відвертого шахрайства. Хтось обіцяє «пасивний дохід з рефералів», хтось продає «місце в команді», а хтось просить відкрити картку «за роботу» і зникає.
У цій статті розбираємо, як влаштовані реферальні програми, які з них справді доступні в Україні і скільки на них реально заробити. Також пояснюємо, як за п’ять хвилин відрізнити рефералку від піраміди і що з податками. Усі умови ми звірили з офіційними сторінками банків і сервісів станом на 18 жовтня 2026 року. Те, що підтвердити не вдалося, позначено «[не перевірено]».
Важливо: у статті немає наших реферальних посилань. Ми не отримуємо нічого за те, що ти відкриєш картку чи зареєструєшся. Усі посилання ведуть на офіційні правила.
Що таке реферальна програма і як вона працює
Реферальна програма — це спосіб, яким компанія залучає клієнтів через рекомендації. Замість того щоб платити за рекламу, вона ділиться частиною бюджету з тими, хто приводить людей. Терміни такі:
- Реферер (у ПриватБанку — «референт») — той, хто запрошує.
- Реферал — той, кого запросили.
- Реферальне посилання або код — унікальний ідентифікатор, за яким компанія розуміє, хто кого привів. Саме тому друг має зареєструватися за твоїм посиланням: якщо він просто встановить застосунок, бонусу не буде. Про це прямо пишуть ПриватБанк, Fiverr і Bolt у своїх правилах.
- Цільова дія — те, що має зробити друг, щоб бонус нарахували: відкрити й активувати картку, зробити першу оплату, першу поїздку, перше замовлення чи заробити певну суму.
Схема завжди однакова: ти береш посилання в застосунку чи кабінеті, надсилаєш другові, він реєструється і виконує умову, а компанія нараховує бонус. Іноді обом, іноді лише тобі.
Види реферальних програм
Перш ніж кудись запрошувати друзів, зрозумій, що саме ти отримаєш. «Бонус» буває грошима на картку, а буває знижкою, яка згорить через три місяці.
| Тип | Що отримуєш | Приклад | На що дивитися |
|---|---|---|---|
| Разовий бонус обом | фіксовану суму, коли друг виконав умову | банки: monobank, ПриватБанк, ПУМБ | умова для друга (активувати картку, оплатити від 100 грн), податки |
| Знижка або кредити сервісу | знижку на поїздку чи кредити на балансі, а не гроші | Bolt, Fiverr | чи можна вивести, строк дії кредитів |
| Відсоток від заробітку друга | частку від того, що заробляє запрошений, поки він активний | ySense | платить сервіс зі своєї кишені, а не друг |
| Бонус за поріг активності | бонус, коли друг заробив або провів певну суму | Clickworker, Payoneer | поріг буває високим: у Payoneer — $30 000 за 150 днів |
Окремо стоять партнерські (афілійовані) програми: блогер чи сайт отримує відсоток з продажів за своїм посиланням. Для звичайної людини без аудиторії це складніше, тому тут ми говоримо саме про рефералки «для друзів».
Банківські реферальні програми в Україні
Найпростіші й найпрозоріші рефералки — у банків. Банк — відома компанія з ліцензією НБУ й опублікованими правилами. Платить він за нового клієнта, а не з грошей учасників. Нижче три великі банки з діючими програмами.
| Банк | Скільки | Головна умова для друга | Куди нараховують |
|---|---|---|---|
| monobank | по 100 грн тобі й другові (з лютого 2026 року, раніше було по 50 грн) | новий клієнт відкриває картку за твоїм посиланням | на рахунок кешбеку |
| ПриватБанк | по 150 грн (до утримання податків) | оформлює «Універсальну», «Універсальну Gold» або «Катку24» за посиланням; не мав кредитної картки або не має відкритої картки понад 6 місяців | у програму лояльності «Привіт», протягом доби |
| ПУМБ | по 300 грн за картку з кредитним лімітом, по 100 грн — без ліміту або за всеКАРТУ | відкриває картку за запрошенням і робить першу оплату від 100 грн за товари чи послуги | на бонусний рахунок, не пізніше ніж за 31 день; податки утримують під час виведення |
monobank: «Запросити друга»
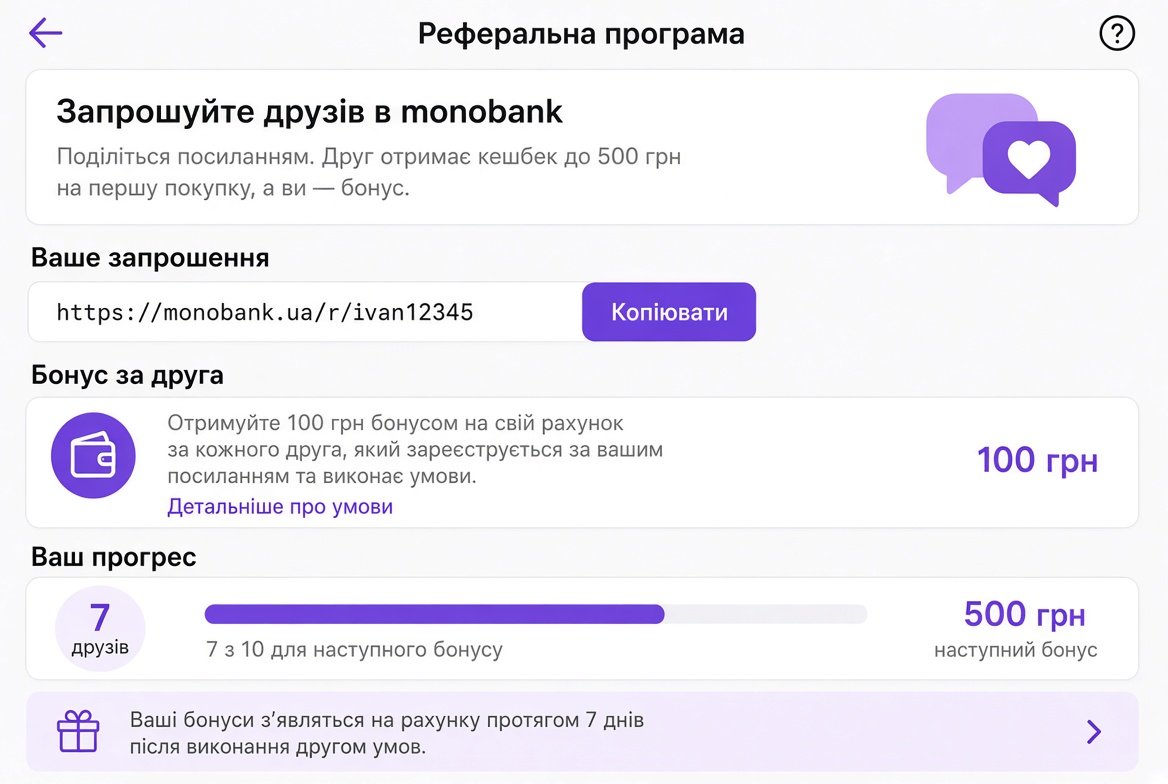
Приклад реферальної програми в додатку monobank.
Програма працює з 2017 року. 26 лютого 2026 року співзасновник банку Олег Гороховський повідомив, що винагороду подвоїли. Раніше, коли хтось відкривав картку за твоїм посиланням, ви обоє отримували по 50 грн. Тепер — по 100 грн. Посилання шукай у застосунку: «Ще» → «Запросити друга».
- Друг має бути новим клієнтом і перейти саме за твоїм посиланням.
- Бонус надходить на рахунок кешбеку. Вивести кешбек на картку можна, коли накопичиться від 100 грн [не перевірено на офіційній сторінці банку].
- Ліміт на кількість друзів у правилах банку ми не знайшли [не перевірено]. Медіа пишуть, що обмеження немає.
ПриватБанк: «Порадь друзям»

Так виглядає сторінка програми «Порадь друга» в ПриватБанку.
За офіційними правилами, програма діє з 8 квітня 2026 року до 8 квітня 2027 року або до вичерпання бюджету. Її можуть продовжити.
- Вхід: меню «Порадь друзям» у застосунку або вебверсії Приват24. Обираєш продукт і надсилаєш посилання.
- Радити можна лише той продукт, яким користуєшся сам. Зараз це картки «Універсальна» / «Універсальна Gold» і «Катка24» у гривні.
- Винагорода — по 150 грн тобі й другові «до утримання податків», у програму лояльності «Привіт», протягом доби.
- Бонусу не буде, якщо друг уже має кредитну картку або закрив її менш ніж 6 місяців тому.
- Учасники — громадяни України від 16 років з РНОКПП. Обмежень за кількістю порад немає.
Зверни увагу: «Універсальна» — картка, до якої банк може встановити кредитний ліміт. Не вмовляй друга оформлювати кредитний продукт заради 150 грн, якщо він йому не потрібен.
ПУМБ: «Запроси друга»
За умовами на сайті банку, запрошення надсилаєш через застосунок ПУМБ.
- По 300 грн тобі й другові — за картку з кредитним лімітом. По 100 грн — за картку без ліміту або дебетову всеКАРТУ.
- Обов’язкова умова: друг робить першу оплату від 100 грн за товари чи послуги. Підходять і комуналка, і поповнення телефону в застосунку. Зняття готівки, перекази між картками й поповнення депозиту не рахуються.
- Бонус приходить на бонусний рахунок не пізніше ніж за 31 календарний день після виконання умов. Вивести його можна на гривневу картку (крім рахунків «Національний кешбек», єВідновлення та єПідтримка). Під час виведення утримують податки та збори.
- Банк окремо попереджає: додатковий дохід від бонусу може вплинути на пільги й субсидії.
Банківські акції часто змінюються, з’являються й зникають. Перед тим як надсилати посилання, відкрий умови в застосунку: суми там завжди актуальніші, ніж у будь-якій статті.
Сервіси: Bolt для пасажирів і водіїв
У реферальній програмі Bolt для пасажирів ти отримуєш знижку на поїздку, коли друг зареєструється за твоїм кодом і здійснить першу поїздку. Залежно від регіону це може бути знижка або кошти на баланс. Код шукай у застосунку: Налаштування (☰) → Промоакції → «Ділись та заощаджуй».
- Код працює лише для нових користувачів: один код — один новий акаунт.
- Самозапрошення, шахрайство чи зловживання анулюють бонус.
- Програма може бути недоступна в деяких країнах. Перевір у застосунку.
Для водіїв є окрема реферальна програма: додатковий дохід за те, що ти запрошуєш інших стати водіями. Розмір винагороди залежить від міста й умов активності, тому дивись актуальну суму в застосунку Bolt Driver [конкретні суми — не перевірено].
Це найчесніший приклад «бонусу не грошима». Ти заощаджуєш на поїздках, але на картку нічого не виводиш.
Реферали на платформах опитувань і мікрозавдань
Якщо ти вже проходиш платні опитування або виконуєш мікрозавдання, у більшості платформ є розділ «запроси друга». Тут бонус зазвичай залежить від того, скільки заробить запрошений.
Clickworker
За довідкою Clickworker, ти отримуєш 5 € / $5, коли твоєму другові виплатять перші 10 € / $10. Список запрошених і нарахований бонус видно в меню Recruit Clickworkers. Якщо друг зареєструвався за посиланням, але не з’явився у твоєму списку, хай напише в підтримку: команда перевірить і нарахує бонус вручну. Довідку востаннє оновлювали у 2022 році, тож звір суму в кабінеті. Детальніше про платформу — в нашому огляді Clickworker з відгуками.
ySense
Партнерська програма ySense складається з трьох частин:
- За реєстрацію — $0,10 за кожного реферала, який став активним, або $0,30 для окремих країн.
- Бонус $2, коли реферал заробить свої перші $5 (без урахування комісій і бонусів). На сторінці біля бонусу стоїть зірочка з додатковими умовами [не перевірено].
- 10% від заробітку реферала за кожне схвалене опитування чи офер. Ці 10% платить ySense, з друга нічого не знімають.
Звучить привабливо, але порахуй чесно: якщо друг заробляє $10 на місяць, ти отримуєш $1. Сотні активних рефералів бувають лише в людей з великою аудиторією. Інші сайти з винагородами ми порівнювали в статті про сайти з винагородами.
Фріланс і платіжні сервіси: Fiverr і Payoneer
Fiverr
За довідкою Fiverr, друг отримує 10% знижки на перше замовлення від $100. Ти отримуєш 10% від суми цього замовлення у Fiverr Credits: до $100 за одного друга і до $500 загалом. Кредити нараховують протягом 24 годин після завершення замовлення, а згорають вони через три місяці. Це не гроші: кредити можна витратити лише на замовлення на Fiverr. Якщо друг скасує замовлення, бонусу не буде. Програма недоступна клієнтам Fiverr Pro. Як почати на біржах як виконавець, читай у статті про фріланс-біржі для початківців.
Payoneer
За FAQ Payoneer, запрошувати можна лише після того, як ти отримав на баланс Payoneer щонайменше $1 000. Запрошений має бути новим користувачем і пройти схвалення. За чинними правилами, базовий поріг для бонусу — $30 000 вихідних операцій протягом 150 днів (виведення на банк, оплати карткою тощо). Тоді обидва отримують по $250, хоча Payoneer може встановлювати інші суми й пороги. Участь недоступна для клієнтів з Туреччини та ОАЕ. Україну в цьому списку виключень немає. Правила Payoneer прямо кажуть, що податки з винагороди кожен учасник сплачує сам.
Висновок: Payoneer — програма для фрилансерів і бізнесу з великими оборотами, а не для заробітку на друзях.
Скільки реально можна заробити на рефералах
Чесна відповідь — небагато. Кілька реалістичних прикладів (суми до податків):
- Ти запросив у monobank 5 знайомих, які ще не мали картки: 5 × 100 = 500 грн. Тепер порахуй, скільки людей серед твоїх знайомих ще не мають картки mono.
- Двоє друзів відкрили картку з кредитним лімітом у ПУМБ і зробили першу оплату: 2 × 300 = 600 грн.
- Троє друзів на ySense заробляють по $10 на місяць: ти отримуєш близько $3 на місяць плюс разові бонуси.
Реферальні бонуси — приємна добавка. Але коли тобі обіцяють «стабільні 20 000 на місяць з рефералів», рахуй, скільки людей для цього треба залучити. Найчастіше таку цифру просто неможливо отримати чесно.
Хочеш дізнаватися про нові бонуси й схеми шахраїв першим?
Раз на тиждень — перевірені способи заробітку, зміни умов виплат і попередження про нові схеми. Без спаму й без реферальних посилань.
Реферальна програма чи піраміда: як відрізнити
Українське законодавство чітко визначає, що таке піраміда. Закон «Про захист прав споживачів» (п. 7 ч. 3 ст. 19) забороняє як таку, що вводить в оману, практику «утворення, експлуатація або сприяння розвитку пірамідальних схем, коли споживач сплачує за можливість одержання компенсації, яка надається за рахунок залучення інших споживачів до такої схеми, а не за рахунок продажу або споживання продукції». Правочини, укладені з використанням нечесної підприємницької практики, за ч. 6 тієї ж статті є недійсними.
Тобто піраміда має три ознаки: ти платиш за участь, тобі платять за рахунок нових учасників і реального продукту немає (або він лише прикриття). Банківська рефералка не відповідає жодній з них: ти нічого не платиш, а бонус — це витрати банку на залучення клієнта.
| Ознака | Чесна реферальна програма | Піраміда / сумнівна схема |
|---|---|---|
| Звідки гроші | з маркетингового бюджету компанії, яка продає реальний продукт | з внесків нових учасників |
| Чи треба платити | ні, участь безкоштовна | «вступний внесок», «активація», «пакет», обов’язкові закупівлі |
| Що головне | продукт: картка, поїздка, опитування | запрошення нових людей, «збери команду» |
| Обіцянки | конкретна сума за конкретну дію, умови опубліковані | «пасивний дохід», «фінансова свобода», без цифр і правил |
| Хто платить | відома компанія з юридичною адресою і правилами | анонімний «куратор» у Telegram, правил немає |
| Тиск | немає, посилання діє довго | «місця закінчуються», «тільки сьогодні» |
Американська Федеральна торгова комісія (FTC) у пам’ятці про MLM і піраміди називає такі тривожні ознаки:
- екстравагантні обіцянки доходу («кинеш роботу», «розбагатієш»);
- головний спосіб заробітку — не продаж продукту, а залучення нових учасників;
- тиск і маніпуляції: «втратиш шанс, якщо не вирішиш зараз»;
- учасники купують більше продукту, ніж можуть використати чи продати, аби лишатися «активними» чи отримати бонус.
FTC також прямо пише: більшість людей, які приєднуються навіть до легальних MLM, заробляють мало або нічого, а дехто втрачає гроші.
Червоні прапорці — виходь одразу, якщо бачиш:
- «Внесок», «активація акаунта», «стартовий пакет», «купи тариф, щоб виводити реферальні».
- Тобі платять за кожного, хто «зайде з депозитом». Твій дохід — це чужі внески.
- «Рівні», «лінії», «матриця», «2 × 2», «знайди двох, які знайдуть двох».
- Обіцянка фіксованого відсотка на день або місяць за «вкладення».
- «Робота» полягає в тому, щоб відкривати картки банків за чужими посиланнями або передавати комусь свою картку чи доступ до банкінгу. Це не реферальна програма, а схема, у якій тебе використовують. Детально — в статті про фейкові вакансії.
- Немає юридичної адреси, правил і дати початку — є лише «куратор» у Telegram.
Якщо сумніваєшся в сайті чи проєкті, пройди наш чек-лист перевірки сайту на шахрайство. Як не потрапити на схеми з «оплатою за дії», ми також розбирали в статті про лайки за гроші.
Як ділитися реферальним посиланням чесно і без блокувань
- Радь те, чим користуєшся сам. У ПриватБанку це навіть умова: порадити можна лише продукт, який у тебе є.
- Не створюй фейкові акаунти й не запрошуй сам себе. Bolt прямо пише, що самозапрошення анулює бонус. Payoneer може скасувати винагороду через підозру на зловживання, а Fiverr — заблокувати акаунт.
- Не спам. Розсилати посилання незнайомим людям у коментарях і приватних повідомленнях — швидкий шлях до бану в соцмережах і месенджерах.
- Чесно кажи, що посилання реферальне і що ти теж отримаєш бонус. Це нормально і викликає більше довіри.
- Не обіцяй другові того, чого не контролюєш. «Банк точно дасть 300 грн» — ні: бонус залежить від умов, які друг має виконати, а банк може змінити правила.
- Не вмовляй відкривати кредитку заради бонусу. Кредитний ліміт — це відповідальність, а не подарунок.
Податки з реферальних бонусів
Реферальний бонус — це дохід, а дохід оподатковується. На практиці є два випадки.

Приклад повідомлення про нарахування бонусу за запрошеного друга.
1. Бонус від українського банку. ПриватБанк вказує суми «до утримання податків», а ПУМБ — що під час виведення бонусу «утримуються податки та збори». Отже, банк сам утримує податок і на рахунок приходить менша сума. Для доходів з 2025 року ставка — 18% ПДФО і 5% військового збору. Чи утримує monobank податок саме з реферального бонусу так само, як з кешбеку, на сторінці банку ми не перевірили [не перевірено].
2. Бонус від іноземного сервісу (ySense, Clickworker, Payoneer). Це іноземний дохід. За роз’ясненням ДПС, «виграші, призи або інші доходи з-за кордону» резидент України має задекларувати: подати річну декларацію до 1 травня і сплатити 18% ПДФО + 5% військового збору до 1 серпня (Податковий кодекс). Чи вважаються доходом Fiverr Credits, які не можна вивести, ми в роз’ясненнях ДПС не знайшли [не перевірено].
Як порахувати й подати декларацію, розписано в статті «Податок з іноземного доходу». Це не податкова консультація: у складних випадках порадься з бухгалтером.
Покроково: як почати з реферальних програм
- Обери 1–2 сервіси, якими справді користуєшся: банк, таксі чи платформу опитувань.
- Відкрий у застосунку розділ «Запросити друга» / «Порадь друзям» і прочитай офіційні правила: суму, умову для друга, строк нарахування, податки.
- Скопіюй своє посилання чи код.
- Надішли людям, яким це може бути корисно, і чесно поясни умови.
- Перевір статус запрошень у застосунку. Якщо бонус не прийшов у зазначений строк — пиши в офіційну підтримку сервісу (а не «помічникам» у Telegram).
- Збережи інформацію про отримані бонуси від іноземних сервісів — вона знадобиться для декларації.
Отримуй перевірені способи заробітку щотижня
Огляди платформ, нові бонуси й попередження про піраміди — коротко, з джерелами, без реферальних посилань.
Часті запитання
Чи можна заробити на реферальних програмах без вкладень?
Так, у чесних програмах (банки, Bolt, Clickworker, ySense) участь безкоштовна. Але сума залежить від того, скільки людей виконають умову. Для більшості це сотні гривень, а не стабільний дохід.
Скільки платить monobank за друга?
З лютого 2026 року — по 100 грн тобі й другові на рахунок кешбеку, коли новий клієнт відкриває картку за твоїм посиланням. Актуальні умови дивись у застосунку: «Ще» → «Запросити друга».
Чим реферальна програма відрізняється від піраміди?
У рефералці ти нічого не платиш, а бонус платить компанія за клієнта, який користується реальним продуктом. У піраміді ти платиш за участь, а тобі платять з внесків нових учасників. Пірамідальні схеми прямо заборонені п. 7 ч. 3 ст. 19 Закону «Про захист прав споживачів».
Чи оподатковуються реферальні бонуси?
Так. Українські банки утримують податки самі. Бонуси від іноземних сервісів треба задекларувати як іноземний дохід: 18% ПДФО + 5% військового збору.
Можна зареєструватися за власним посиланням з іншого акаунта?
Ні. Це порушення правил майже будь-якої програми: Bolt анулює бонус, Payoneer може його скасувати, а Fiverr — заблокувати акаунт. До того ж банк перевіряє особу клієнта, тож другий акаунт «на себе» відкрити не вийде.
Мені пропонують гроші за відкриття картки за чужим посиланням. Це нормально?
Якщо це знайомий, який ділиться своїм бонусом, — нормально. Якщо це «вакансія», де просять відкрити кілька карток, а потім передати їх або доступ до банкінгу комусь іншому, — ні. Через такі картки можуть проводити чужі гроші, а відповідати за операції будеш ти.
Чи варто платити за «курс із заробітку на рефералах»?
Ні. Умови всіх чесних програм безкоштовні й опубліковані на сайтах компаній. Платний «курс», «доступ» чи «тариф» для виведення реферальних — типова ознака схеми, яка заробляє на тобі.
Джерела (перевірено 18.10.2026): ПриватБанк: правила «Порадь друзям»; ПУМБ: «Запроси друга»; Мінфін: monobank подвоїв винагороду (26.02.2026); Bolt: реферальна програма; Bolt: пропозиції для водіїв; Clickworker: referral bonus; ySense: Affiliates; Fiverr: referral program; Payoneer: Refer your network FAQ; Payoneer: Terms of Use; Закон «Про захист прав споживачів», ст. 19; FTC: MLM and Pyramid Schemes; ДПС: оподаткування іноземних доходів; Податковий кодекс України.

Один коментар